Aflossingsvrije Hypotheek
Lagere maandlasten, aflossen komt later.
Wat is een aflossingsvrije hypotheek?
Bij een aflossingsvrije hypotheek betaal je alleen rente. Je lost de lening dus niet af tijdens de looptijd. Daardoor heb je lagere maandlasten. Aan het einde van de looptijd moet je wel het hele bedrag terugbetalen. Dit doe je bijvoorbeeld met spaargeld, de verkoop van je huis of een nieuwe lening.
Voor wie is dit geschikt?
Een aflossingsvrije hypotheek is vooral geschikt als:
- je lagere maandlasten wilt.
- je verwacht dat je je huis later met winst verkoopt.
- je genoeg spaargeld hebt of verwacht te hebben.
Wat zijn de risico’s van een aflossingsvrije hypotheek?
Overweeg je een aflossingsvrije hypotheek? Denk dan ook hieraan:
- Je bouwt geen vermogen op om de lening af te lossen.
- Je betaalt uiteindelijk het hele bedrag in één keer terug.
- Als je huis minder waard wordt, is verkopen of opnieuw financieren mogelijk moeilijker.
- Je krijgt mogelijk geen hypotheekrenteaftrek.
- Als je niet kunt terugbetalen, zit je met een restschuld.
Belangrijk om te weten
- Je mag maximaal 50% van de woningwaarde aflossingsvrij lenen.
- Je mag de aflossingsvrije hypotheek combineren met een andere hypotheekvorm.
- De bank of geldverstrekker kijkt bij je aanvraag naar je inkomen.
- Je betaalt maandelijks rente. Hoeveel dat is, hangt af van de hoogte van de lening en het rentepercentage.
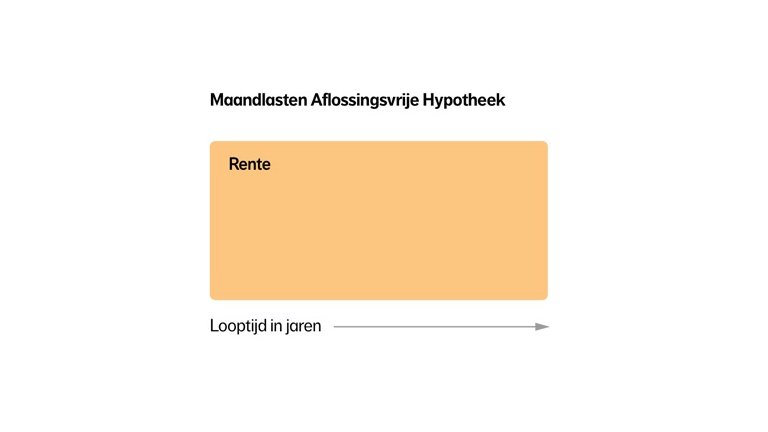
Maandlasten Aflossingsvrije Hypotheek
Zoals de grafiek laat zien, betaal je tijdens de looptijd alleen rente over het bedrag dat je leent. Je lost dus niets af. Daardoor zijn je maandlasten laag. De hypotheek los je pas aan het einde van de looptijd af. Omdat je alleen rente betaalt, moet je zelf vermogen opbouwen om de hypotheek terug te betalen. Wil je tussentijds toch extra aflossen? Als je een variabele rente hebt, mag je zoveel aflossen als je wilt. Heb je een vaste rente? Dan mag je bij Nationale-Nederlanden elk kalenderjaar 10% van het oorspronkelijke hypotheekbedrag per leningdeel aflossen. Los je meer af, dan betaal je hiervoor mogelijk een vergoeding.
Hoe beperk ik de risico’s van een aflossingsvrije hypotheek?
Je hebt verschillende mogelijkheden om een restschuld aan het einde van de looptijd te beperken of te voorkomen.
Tussentijds aflossen
Het is mogelijk om tussentijds extra af te lossen op je hypotheek. Je mag bij Nationale-Nederlanden elk kalenderjaar tot maximaal 10% aflossen van het oorspronkelijke hypotheekbedrag. Daar betaal je dan geen vergoeding voor. Aflossen kan gemakkelijk via mijn.nn. Je ziet direct wat het effect is van de aflossing op je maandlasten.
Loopt je rentevaste periode af? Dat kan een interessant moment zijn om extra af te lossen. Je betaalt dan geen vergoeding.
Hypotheekvorm wijzigen
Je kunt je aflossingsvrije hypotheek aanpassen in een lineaire hypotheek of annuïteitenhypotheek. Je lost dan maandelijks een gedeelte van je hypotheekschuld af. Neem contact op met je adviseur voor het aanpassen van je hypotheekvorm.
Sparen
Je kunt zelf sparen naast je hypotheek. Het gespaarde bedrag gebruik je om aan het einde van de looptijd (een deel van) je hypotheek terug te betalen.
Beleggen
Je bouwt ook vermogen op door te beleggen. Bij Nationale-Nederlanden besteed je je beleggingen uit aan onze experts. Zij beleggen dan je geld, zodat je er niet zelf dagelijks mee bezig hoeft te zijn. Houd er wel rekening mee dat bij beleggen de eindwaarde lager kan uitvallen dan je dacht. Ook levert je belegging mogelijk onvoldoende op om de hele hypotheekschuld te betalen.
Heb je al een aflossingsvrije hypotheek bij Nationale-Nederlanden?
In mijn.nn en in de NN App zie je zien hoe hoog je hypotheekschuld is. Hier regel je zelf ook je aflossing.
Downloads
Download de voorwaarden voor je hypotheek bij Nationale-Nederlanden.
Download
Veelgestelde vragen
Heb je voor het eerst een aflossingsvrije hypotheek afgesloten? Sinds 1 januari 2013 is de hypotheekrente dan niet meer aftrekbaar. Had je op 31 december 2012 een aflossingsvrije hypotheek? Dan kan deze aflossingsvrij blijven bestaan. Ook als je deze hypotheek oversluit naar een andere geldverstrekker. Je behoudt dan je hypotheekrenteaftrek.
Dat hangt af van je situatie. Verandert je inkomen, bijvoorbeeld omdat je met pensioen gaat? Of ga je scheiden? Neem dan op tijd contact op met een hypotheekadviseur.
Dan moet je bijvoorbeeld je huis verkopen of een nieuwe lening afsluiten.
Stel: Je sluit een aflossingsvrije hypotheek af van € 200.000,- met een looptijd van 30 jaar. In die 30 jaar los je niet af op je hypotheek. De hele hypotheekschuld blijft staan.
Na de looptijd moet je deze schuld helemaal aflossen. Verkoop je je huis en krijg je minder dan je hypotheekschuld? Dan hou je een restschuld over. Wil je je huis aan het einde van de looptijd niet verkopen? Dan moet je je schuld uit eigen middelen terugbetalen. Soms kun je een nieuwe lening sluiten. Vraag je hypotheekadviseur om advies over de verschillende mogelijkheden.
Extra aflossen heeft voordelen en nadelen. Je maandlasten kunnen dalen. Elke maand berekenen we met je hypotheekschuld en je woningwaarde in welke tariefklasse je hypotheek valt. Los je extra af, dan kun je in een lagere tariefklasse vallen. En is je rente mogelijk ook lager.
Geld dat je gebruikt om af te lossen, kun je niet ergens anders meer voor gebruiken. Ook kan extra aflossen bij sommige soorten hypotheken fiscale gevolgen hebben.
Een hypotheek sluit je af voor een lange tijd. Overlijd je en staat er nog een schuld open? Dan erven je nabestaanden mogelijk jouw schulden.
Heb je een aflossingsvrije hypotheek of overweeg je die? Vergeet niet om een plan te maken voor aflossen. Een overlijdensrisicoverzekering kan slim zijn. Daarmee krijgen je nabestaanden een bedrag na je overlijden. Bespreek je mogelijkheden met een financieel adviseur.
Meer informatie
Hypotheekvormen
Als je een hypotheek afsluit, kies je een hypotheekvorm. De bekendste zijn annuïteiten of lineair. We zetten de verschillen op een rij.
Extra aflossen: wat moet je weten
Overweeg je om extra af te lossen op je hypotheek? Dat kan interessant zijn. Lees meer over de voordelen en nadelen van extra aflossen.
Huis verkopen? Houd hier rekening mee
Bij een huis verkopen komt veel kijken. Verkoop je eerst je huis en koop je daarna een nieuwe? Los je de hypotheek af of neem je die mee?
Hoe kunnen we je helpen?
Direct zelf regelen
Regel hier eenvoudig je eigen zaken, lees meer informatie of neem contact op via telefoon en chat.
Onafhankelijk advies
Wil je advies over je persoonlijke situatie of onze producten? Vind een financieel adviseur bij jou in de buurt.