Stimuleer financiële gezondheid
Adviseur Pensioen APK
In een persoonlijk gesprek kijkt jouw eigen adviseur, samen met je werknemer naar zijn of haar financiële toekomst.
Adviseur Pensioen APK (facilitair model)
In een persoonlijk gesprek kijkt jouw eigen adviseur, samen met je werknemer naar zijn of haar financiële toekomst. Met de Pensioen APK krijgen jouw werknemers inzicht in hun pensioen en de pensioenkeuzes die zij op dat moment kunnen maken. Dit helpt hen die pensioenkeuzes met meer vertrouwen te maken. Zij krijgen antwoorden op vragen als: wat wordt het inkomen later? Klopt dit met mijn verwachtingen en wensen? En welke keuzes kan ik nu of straks maken voor een pensioen dat bij mij past? Een Pensioen APK is vrijwillig en op drie belangrijke momenten.
Over de Adviseur Pensioen APK
Je eigen adviseur voert de gesprekken en wordt gefaciliteerd door Nationale-Nederlanden (facilitair model)
Bij de offerte voor het Persoonlijk Pensioen Plan Wtp heb jij gekozen voor de Pensioen APK in het Facilitair model. Dit betekent dat jouw eigen adviseur je werknemers op de volgende belangrijke momenten begeleid met een persoonlijk pensioengesprek:
- Start APK: je werknemer is nieuw in dienst
Het gesprek duurt gemiddeld tussen de 45 en 60 minuten - Vijftien jaar voor pensioen APK: ongeveer vijftien jaar voor pensioendatum
Het gesprek duurt gemiddeld 60 minuten - Bijna met pensioen APK: je werknemer staat ongeveer drie jaar voor zijn pensioendatum
Het gesprek duurt gemiddeld tussen de 60 en 90 minuten
Jouw eigen adviseur voert deze gesprekken en Nationale-Nederlanden ondersteunt hem hierbij. Voor dit pakket betaal je ons een vast bedrag extra per werknemer per jaar.
De gesprekken gaan uit van de pensioendatum, dit is de pensioenleeftijd zoals opgenomen in de pensioenregeling. Dit is dus niet op basis van de AOW-leeftijd.
Kosten Adviseur Pensioen APK
Je betaalt ons € 5,- per jaar per deelnemer in dienst. We brengen deze kosten bij de start van de pensioenregeling apart in rekening en vervolgens jaarlijks op basis van het aantal deelnemers die op dat moment bij je in dienst zijn. Sluit je dit jaar PPP Wtp inclusief het Facilitaire Model? Dan geldt voor werkgevers een introductietarief van € 0,- per deelnemer.
Naast het bedrag dat je aan ons betaalt, maak je samen met je adviseur afspraken over zijn tarief, de betaling en de uitvoering van de Pensioen APK-gesprekken.
Hoe werkt het?
Het gesprek is gericht op het helpen van je werknemer en het inzichtelijk maken van de keuzes binnen de pensioenregeling. De Pensioen APK heeft geen commercieel doel zoals het verkopen van producten of oplossingen. Het is ook geen adviesgesprek.
1. Het begint bij data en inzicht
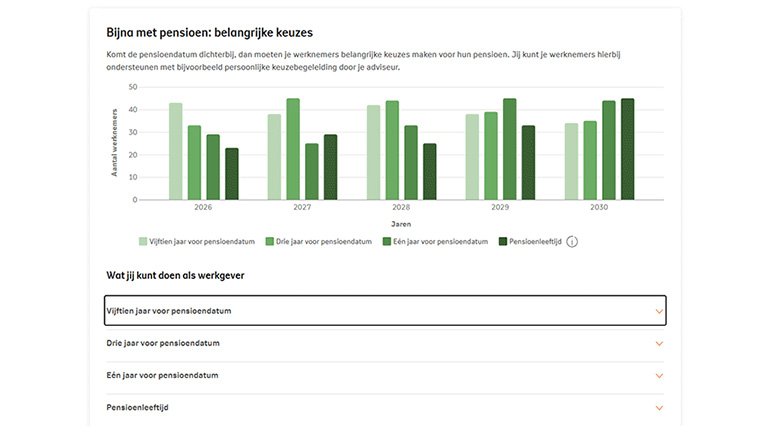
In de Human Capital Planner (HCP) bieden we jou en je adviseur doorlopend een actuele voorspelling van aantallen werknemers die de komende twaalf maanden voor een Pensioen APK in aanmerking komen.
2. Jouw adviseur is in de regie en Nationale-Nederlanden faciliteert
- Drie maanden nadat het contract is opgenomen in onze administratie (na de ‘warm welkom-fase’ waarin werknemers wegwijs zijn gemaakt op mijn.nn Inkomen Later) kan jouw adviseur starten met de Pensioen APK-gesprekken.
- Jouw adviseur logt in op adviseur.nn.nl en krijgt daar voor jouw bedrijf en pensioenregeling een actueel overzicht van alle deelnemers. Hij krijgt zo inzicht in welke deelnemer voor welk gesprek in aanmerking komt
- Start APK
- Vijftien jaar voor pensioen APK
- Bijna met pensioen APK
- Jouw adviseur vinkt hier eenvoudig aan welke deelnemers moeten worden uitgenodigd voor een gesprek.
- Vervolgens geeft hij hier aan uit welke data en tijden een deelnemer kan kiezen en of de afspraak online of fysiek is.
3. NN verzorgt het uitnodigingstraject
- De door jouw adviseur aangegeven deelnemers ontvangen per e-mail een uitnodiging van Nationale-Nederlanden.
- Bij geen reactie stuurt Nationale-Nederlanden na ongeveer tien werkdagen per e-mail een herinnering.
4. Je werknemer plant het gesprek in
De afspraak komt vervolgens in de persoonlijke agenda van zowel de werknemer als van de adviseur te staan.
5. Jouw adviseur krijgt drie maanden meekijkfunctionaliteit op het werknemerpensioenportaal (mijn.nn Inkomen Later)
Bij het inplannen van de afspraak kan een werknemer je adviseur toestemming geven om drie maanden mee kijken in zijn of haar persoonlijke online pensioenomgeving. Zodat jouw adviseur het Pensioen APK-gesprek optimaal kan voorbereiden. Een werknemer kan deze toestemming op elk moment weer intrekken.
6. NN helpt jouw werknemers met de voorbereiding
- Je werknemers vinden online uitgebreid informatie. Zodat ze goed zijn voorbereid en weten wat ze kunnen verwachten. Denk aan:
- Informatievideo
- Checklist
- Voorbeeldverhaal van een werknemer hoe het gesprek is ervaren
- Q&A met meestgestelde vragen
- Praktische informatie:
- Hoe plan ik een afspraak?
- Hoe log ik in op mijn.nn?
- Hoe gebruik ik DigiD?
- Hoe log ik in op mijnpensioenoverzicht.nl?
- 24 uur vóór de afspraak ontvangt je werknemer een herinneringsmail voor het gesprek.
7. Jouw adviseur voert het Pensioen APK-gesprek
Je eigen adviseur voert de gesprekken en wordt gefaciliteerd door Nationale-Nederlanden (facilitair model).
8. ‘Meten is weten’: evaluatie en data doorlopend in de HCP
- Na het gesprek ontvangt de werknemer een evaluatiemail
- Nationale-Nederlanden verwerkt de data in geanonimiseerde HCP-inzichten, dit betreft bijvoorbeeld:
- Data van het uitnodigingstraject – bijvoorbeeld het aantal werknemers dat is uitgenodigd en het aantal gevoerde gesprekken.
- Activatie-inzichten – hoe actief waren werknemers bezig met hun pensioen en de pensioenkeuzes? Hoeveel en welke keuzes zijn naar aanleiding van de gesprekken gemaakt?
- Evaluatie-inzichten - hoe waarderen je werknemers de gesprekken? Hebben zij de behandelde onderwerpen begrepen?
Voor wie is de Pensioen APK?
De gesprekken zijn voor je werknemers die (eventueel parttime) in dienst zijn en actief pensioen opbouwen. Is iemand volledig met onbetaald verlof en komt hij wel in aanmerking voor een gesprek? Dan volgt de uitnodiging na de onbetaald verlofperiode. De gesprekken zijn niet voor oud-werknemers en gepensioneerden.
Hoe zien de Pensioen APK-gesprekken eruit?
Inhoud generiek
- Jouw adviseur of een collega van jouw adviseur is de gesprekspartner van de werknemer.
- Je spreekt met je adviseur af of de gesprekken gedurende werktijd plaatsvinden. En of dit online is of op een bepaalde locatie (kantoor of bij de werknemer thuis).
- De gesprekken kunnen zowel in Nederlands als Engels. Ook hier maak je afspraken over met je adviseur.
Ieder gesprek begint met:
- Gespreksleider en werknemer maken kennis.
- Waarom dit gesprek?
- De duur van het gesprek.
- Wat kun je verwachten (wat gaan we bespreken) en wat niet (geen advies).
Het gesprek:
- Binnen het gesprek wordt goed gekeken en geluisterd naar je werknemer. Welke vragen heeft je werknemer zelf? Wat is het kennisniveau en de persoonlijke situatie? Je adviseur kan de inhoud van het gesprek hierop aanpassen.
- Tijdens het gesprek checkt je adviseur regelmatig of je werknemer het begrijpt.
Ieder gesprek eindigt met:
- Je werknemer wordt bedankt voor het gesprek en aangeraden om na afloop op zijn gemak het portaal en de keuzes nog een keer te bekijken. En heeft je werknemer daar nog vragen over? Dan kan hij deze via de website, via het contactformulier, chat of telefonisch aan Nationale-Nederlanden stellen.
- Je werknemer wordt op de hoogte gebracht dat hij/zij na afloop van het gesprek een evaluatiemail ontvangt. En dat we het waarderen als je werknemer deze evaluatie invult.
- Deze evaluatie is anoniem en bedoeld om onze dienstverlening te kunnen verbeteren.
Onderwerpen die in alle drie de gesprekken terugkomen:
- Uitleg pensioenstelsel in Nederland.
- Uitleg pensioen (DC-regeling).
- Uitleg mijn.nn Inkomen Later. Zodat de werknemer weet wat hij waar kan vinden en doen.
- Inzicht in bijdrage werkgever/eigen bijdrage werknemer
Werknemer-specifiek, aan de hand van mijn.nn Inkomen Later:
- Wat heeft je werknemer nodig en wat bouwt hij op.
- Belang totale financiële plaatje (inladen MijnPensioenOverzicht) en keuzes maken. Of aanvullende gegevens nodig zijn, is optioneel. Wel of niet samen inladen, is een keuze – geen verplichting. Bij wel samen aanvullen pensioengegevens, de betreffende gegevens toevoegen via Finch app. Met de Finch app komen de financiële gegevens (pensioen) makkelijk en goed beveiligd in één app.
- Risicoprofielbepaler invullen. Gekeken wordt naar de beleggingskeuzes voor opbouw en afbouw. Tijdens het gesprek mag je werknemer zelf besluiten een keuze te maken. Maar hij kan natuurlijk ook besluiten dit op een later moment te doen.
Specifiek per gesprek
1. Start APK
Doelstelling: Informeren nieuwe werknemer over de pensioenregeling en -keuzes.
- Het verschil bekijken tussen ambitie en behoefte – en eventuele oplossingen. Wat zijn de keuzes binnen de pensioenregeling om hier iets aan te doen? Afhankelijk van de regeling en de relevantie voor je werknemer.
- Nabestaandenpensioen (partner-/wezen- en Anw-hiaatpensioen).
- Waardeoverdracht.
- Extra inleggen.
- Gegarandeerd pensioen (Pensioen Click)
Het belang bespreken om jaarlijks de keuzes opnieuw te bekijken en aangeven dat een werknemer de keuzes op ieder moment kan aanpassen.
2. Vijftien jaar APK
Het belangrijkste thema binnen de vijftien jaar APK is risicoafbouw. Voorsorteren op wel of niet doorbeleggen na de pensioendatum (vast versus variabel pensioen).
Werknemer-specifiek, aan de hand van mijn.nn Mijn Inkomen Later:
- Uitleg vast versus variabel pensioen
- Uitleg deel garantie gekozen door werkgever: specifiek inzicht gevolgen voor je werknemer.
- Risicoprofielbepaler invullen: beleggingskeuzes opbouw en afbouw (keuze werknemer om op dit moment de keuze maken).
- Drie URM-scenario’s tonen voor opbouw- en uitkeringsfase en voor variabel en vast pensioen (wat doet het met je zekerheid en ontbreken indexatie).
- Het verschil bekijken tussen ambitie en behoefte – en eventuele oplossingen. Wat zijn de keuzes binnen de pensioenregeling om hier iets aan te doen? Afhankelijk van regeling:
- Zijn de keuzes die eerder zijn gemaakt nog steeds relevant?
- Nabestaandenpensioen, we bekijken het verschil tussen ambitie en behoefte binnen de regeling (als relevant en niet commercieel). Gaat om vrijwillige keuzes.
- Pensioenpotjes samenvoegen, waardeoverdracht.
- Extra inleggen.
- Gegarandeerd pensioen (Pensioen Click)
- Het belang bespreken om jaarlijks de keuzes opnieuw te bekijken en aangeven een werknemer de keuze op ieder moment kan aanpassen.
3. Bijna Met Pensioen APK
Het belangrijkste thema binnen de Bijna Met Pensioen APK is het pensioen zo goed mogelijk te laten aansluiten op de persoonlijke situatie.
- Uitleg verschillen tussen vast en variabel pensioen.
- Herijken risicoprofielbepaler: beleggingskeuzes opbouw en afbouw (keuze deelnemer om op dit moment de keuze te maken).
- Voorbeeldpensioenen tonen in drie scenario’s.
- Het verschil bekijken tussen ambitie en behoefte – en eventuele oplossingen. Wat zijn de keuzes binnen de pensioenregeling om hier iets aan te doen? Afhankelijk van regeling:
- Zijn de keuzes die eerder zijn gemaakt nog steeds relevant?
- Nabestaandenpensioen, we bekijken het verschil tussen ambitie en behoefte binnen de regeling (als relevant en niet commercieel). Gaat om vrijwillige keuzes.
- Pensioenpotjes samenvoegen, waardeoverdracht.
- Extra inleggen.
- Gegarandeerd pensioen (Pensioen Click).
- Belang keuzes pensioenmoment, impact tonen waar relevant en waar mogelijk. Hierbij komen de drie basis vraagstukken op zo'n manier aan bod dat je werknemer het belang en impact van deze keuzes snapt:
- Wanneer wil de werknemer met pensioen?
- Hoe wil hij zijn partner achterlaten bij overlijden?
- Wil hij een gegarandeerd pensioen of liever een variabel pensioen?
- Hierbij komen ook onderstaande keuzes aan bod. Mogelijk maken om voor onderstaande keuzes defaults vast te stellen voor pensioendatum (die de werknemer later kan aanpassen).
- Pensioenmoment – hier bespreekbaar maken wat de persoonlijke strategie is: bijvoorbeeld stoppen of doorwerken na pensioendatum.
- Vervroegen/uitstellen.
- AOW / pensioenregeling.
- Hoog/laag (impact op bedrag ineens).
- Partner meeverzekeren ja of nee. Bij nee, ruil partnerpensioen voor hoger ouderdomspensioen (geheel of gedeeltelijk).
- Bedrag ineens . Alleen als/ wanneer dit door de politiek is goedgekeurd.
- De werknemer uitleggen dat bepaalde keuzes fiscale gevolgen kunnen hebben, of een effect op toeslagen. Voorbeeld: de pensioenuitvoerder wijst de werknemer erop dat een bedrag ineens ertoe kan leiden dat de huur- of zorgtoeslag minder wordt of zelfs vervalt. Dat belasting verplicht is over het bedrag en dat het fiscaal nadelig kan zijn om het Bedrag ineens op te nemen vóór AOW-datum. Hierbij vermeldt de pensioenuitvoerder dat de deelnemer er rekening mee moet houden dat hij het volgende jaar een bedrag aan de Belastingdienst moet afdragen, dat op kan lopen in geval van toeslagen.
- Is de werknemer US person (wel / niet).
- Shopmogelijkheid.
- Proces doorlopen tot aan pensioendatum
- Het belang bespreken dat je werknemer jaarlijks tot aan zijn pensioendatum zijn keuzes opnieuw bekijkt en nog kan aanpassen.
Evaluatie
Je werknemer ontvangt na afloop van het gesprek binnen ongeveer twee uur een evaluatie per e-mail. Hierin komen de volgende zaken terug:
- Hoe heeft je werknemer het gesprek ervaren?
- Heeft je werknemer nu inzicht in de eigen pensioensituatie?
- Wanneer je werknemer iets wil weten over de pensioensituatie kan hij deze informatie dan makkelijk vinden op mijn.nn?
Is je werknemer op de hoogte van de volgende zaken?
Alle gesprekken:
- Meerdere pensioenpotjes en de mogelijkheid tot waardeoverdracht?
- Pensioen en beleggingen; hoe werkt dit?
- Het persoonlijke risicoprofiel; wat is het en waarom is dit belangrijk?
- Weet de werknemer dat hij of zij het risicoprofiel en eventuele beleggingskeuze kan aanpassen? En dat dit op ieder moment en zonder kosten kan?
- Weet hij wat zijn eventuele partner en kinderen krijgen als hij komt te overlijden?
- Weet de werknemer wat hij krijgt als hij langdurig ziek of arbeidsongeschikt wordt?
Ongeveer vijftien jaar voor pensioendatum:
- Voorsorteren met de beleggingskeuzes voor een vaste of variabele pensioenuitkering; hoe werkt dit en waarom is het belangrijk?
- Vast versus variabel pensioen wat is het verschil?
Ongeveer drie jaar voor pensioendatum:
- Wanneer wil / kan de werknemer met pensioen gaan?
- Wil hij helemaal stoppen met werken na de pensioendatum of door blijven werken?
- Wat zijn de pensioenkeuzes die hij moet maken voor voordat hij met pensioen gaat?
- Een pensioen kopen waarom en hoe werkt dit?
Hoe kunnen we je helpen?
Zelf regelen en contact
Regel hier eenvoudig je eigen zaken, of neem direct contact op via telefoon of mail.
Vraag het je adviseur
Wil je onafhankelijk advies of hulp bij jouw producten? Neem contact op met je eigen adviseur, of zoek een adviseur bij jou in de buurt.