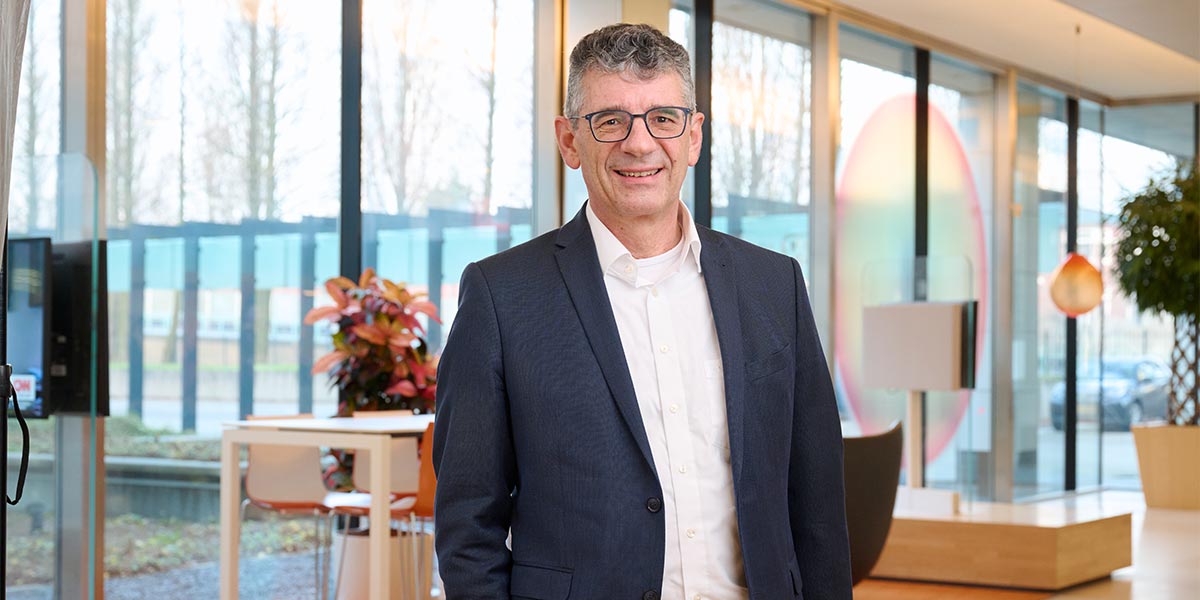
Pieter Emmen is Chief Risk Officer bij Nationale-Nederlanden Bank. Hij heeft ruim 30 jaar ervaring in de financiële sector. Vanuit zijn expertise op het gebied van vermogen, risico en financiële planning deelt hij regelmatig zijn visie op verantwoord vermogen opbouwen en financiële keuzes voor de lange termijn.
Waarom is vroeg beginnen zo belangrijk?
"Veel mensen denken dat je eerst een hoog inkomen nodig hebt om iets voor later opzij te zetten. Maar tijd is minstens zo belangrijk. Jongeren staan vaak aan het begin van hun carrière. Hun inkomen groeit meestal nog en er zijn veel andere doelen die aandacht vragen, zoals een woning, studie of gezin. Toch hebben zij een voordeel dat later niet meer terugkomt: een lange beleggingshorizon. Want hoe eerder je begint met vermogen opbouwen, hoe langer je geld de kans krijgt om te groeien. Ook kleine bedragen kunnen op de lange termijn een verschil maken."
Wat wordt volgens jou vaak onderschat?
"De invloed van tijd. Als je belegt, kun je rendement behalen op je inleg. Als dat rendement vervolgens ook weer rendement oplevert, ontstaat een sneeuwbaleffect. Hoe langer die periode duurt, hoe groter het effect kan zijn. Dit betekent natuurlijk niet dat rendement gegarandeerd is. Beleggen brengt risico's met zich mee en je kunt (een deel van) je inleg verliezen. Maar een lange horizon geeft meer tijd om schommelingen op te vangen."
Waarom stellen veel mensen pensioenopbouw uit?
"Omdat pensioen vaak nog ver weg voelt. Zeker als je jong bent, zijn er andere financiële prioriteiten. Dat is begrijpelijk. Toch kan juist vroeg beginnen helpen om later meer financiële ruimte te hebben. Je hoeft daarbij niet direct grote bedragen opzij te zetten. Regelmaat en discipline zijn vaak belangrijker dan de hoogte van het bedrag."
Wat is de grootste misvatting over vermogen opbouwen?
"Dat mensen denken dat ze geld eenvoudig tientallen jaren ongemoeid laten. In de praktijk blijkt dat vaak lastig. We zijn allemaal geneigd om geld dat beschikbaar is toch voor andere doelen te gebruiken. Daarom helpt het om vooraf duidelijke doelen te stellen en een plan te maken. Of door te kiezen voor een niet vrij opneembare lijfrenterekening, zoals Aanvullende PensioenOpbouw. Zo vergroot je de kans dat je vermogen daadwerkelijk beschikbaar blijft voor later."
Mogelijk belastingvoordeel
En als je geld stort op een rekening Aanvullende Pensioenopbouw, profiteer je van mogelijk belastingvoordeel. Wanneer een storting binnen de fiscale jaarruimte valt, kan je de inleg namelijk aftrekken van het belastbaar inkomen in box 1. Hoeveel ruimte daarvoor beschikbaar is, verschilt per persoon. De wet bepaalt hoeveel jaarruimte je hebt. Dit bedrag is eenvoudig te berekenen via deze rekentool. “Het is dus belangrijk om vooraf te controleren of de storting binnen je beschikbare jaarruimte past,” onderstreept Pieter.
Daarnaast betaal je geen vermogensbelasting over het opgebouwde bedrag. Pas wanneer de lijfrente-uitkeringen later worden ontvangen, wordt hierover belasting betaald. “Vaak is dat tegen een lager belastingtarief dan nu. Voordelig dus.”
Welke financiële gewoonte mogen we afleren?
"Buy now, pay later. Probeer te voorkomen dat je voor kleine aankopen geld leent. Schulden voor consumptieve uitgaven kunnen andere financiële doelen in de weg zitten, zoals het opbouwen van buffers, een studie of de aankoop van een woning."
Wat is je belangrijkste boodschap?
"Wacht niet tot later. Je hoeft niet meteen grote bedragen opzij te zetten. Door vroeg te beginnen, geef je tijd de kans om voor je te werken. Hoe eerder je start, hoe langer je vermogen heeft om te groeien."
Bepaal zelf hoe je aanvullend pensioen opbouwt
Heb je interesse in pensioenbeleggen? Of neig je toch meer naar pensioensparen? In beide gevallen kun je profiteren van mogelijk belastingvoordeel. Bij Nationale-Nederlanden kun je dit zelfs combineren op dezelfde rekening.
Aanvullende PensioenOpbouw: beleggen, sparen of allebei
Met Aanvullende PensioenOpbouw kies je zelf of je belegt, spaart of een combinatie maakt. En je kunt dit op elk moment aanpassen. Bij sparen ontvang je rente, en bij beleggen ga je voor mogelijk meer rendement.
Kies je voor beleggen? Dan bepalen we je beleggingsprofiel en zorgen we voor een risico dat je kunt én wilt nemen. We begrijpen dat beleggen spannend is. En of je nu een ervaren belegger bent of juist net begint: je kunt altijd op ons rekenen. Onze ervaren beleggingsexperts helpen jou met vertrouwen in je financiën je pensioendatum tegemoet te gaan.