Aandelen en obligaties reageren nu anders op ontwikkelingen in de economie
Kwartaalupdate Beheerd Beleggen (Trends)
Oktober 2026
In de nieuwe kwartaalupdate beleggen vind je weer een terugblik op het afgelopen kwartaal, de behaalde resultaten en onze vooruitblik voor de komende maanden. Bekijk ook de video waarin Michel Engbers vertelt over de belangrijkste ontwikkelingen.
9 oktober 2026
Beste lezer,
De rente op obligaties met een langere looptijd is wereldwijd de afgelopen periode duidelijk opgelopen. Met name de rente op 10-jarige staatsobligaties is aanzienlijk gestegen. Daar zijn verschillende oorzaken voor aan te wijzen.
Allereerst kampen veel landen met omvangrijke begrotingstekorten en snel oplopende staatsschulden. Beleggers vragen zich daardoor steeds vaker af hoe houdbaar deze schulden op de langere termijn zijn. Wanneer overheden meer moeten lenen, neemt het aanbod van staatsobligaties toe. Om beleggers te verleiden die leningen te financieren, moet vaak een hogere rente worden geboden.
In de Verenigde Staten wordt deze ontwikkeling versterkt door een economie die opmerkelijk veerkrachtig blijft. Tegelijkertijd zijn de inflatieverwachtingen opgelopen. De grootschalige investeringen in kunstmatige intelligentie, defensiesector en infrastructuur zorgen voor een sterke vraag naar kapitaal. Hiermee concurreren de bedrijven die daarvoor deze obligaties uitgeven met staatsobligaties. Beleggers houden bovendien rekening met verdere renteverhogingen door de Amerikaanse centrale bank. Dit alles draagt bij aan hogere lange rentes.
Ook in Europa lopen de kapitaalmarktrentes op, al verschillen de oorzaken per land. Vooral Frankrijk staat daarbij in de belangstelling. Beleggers maken zich steeds meer zorgen over de Franse overheidsfinanciën. Frankrijk geeft al jaren veel meer geld uit dan dat er binnenkomt. Als gevolg van deze zorgen is het renteverschil tussen Franse en Duitse 10-jarige staatsobligaties opgelopen tot ongeveer 1,30 procentpunt. Dat is een teken dat beleggers meer vergoeding verlangen voor het aanhouden van Franse staatsobligaties dan voor de relatief veilige Duitse staatsleningen.
Voor beleggers zijn stijgende lange rentes een belangrijk aandachtspunt. Hogere rentes drukken doorgaans de waarde van bestaande obligaties en kunnen ook een rem zetten op aandelenmarkten. Opvallend genoeg lijken aandelenbeleggers zich daar vooralsnog weinig zorgen over te maken. De aandelenmarkten blijven relatief sterk presteren. En de indicator voor beweeglijkheid, de VIX, is zelfs gedaald. De VIX wordt vaak gezien als de angstgraadmeter van de aandelenmarkt. Op de obligatiemarkt zien we echter een ander beeld. De MOVE-index, die de beweeglijkheid van de obligatiemarkt meet, is juist gestegen. Dat wijst erop dat obligatiebeleggers de ontwikkelingen rond inflatie, economische groei en overheidsfinanciën nauwlettend volgen.
Voor het Investment Office NN Bank zijn dit belangrijke signalen. De combinatie van hogere schulden, oplopende begrotingstekorten en stijgende lange rentes kan op termijn gevolgen hebben voor zowel obligaties als aandelen. Daarom blijven wij deze ontwikkelingen scherp volgen en beoordelen wij continu wat de mogelijke impact is op onze modelportefeuilles.
Michel Engbers
Directeur Investments
Nationale-Nederlanden Bank
Rustige zomerperiode
Wereldwijd stegen de aandelenkoersen licht in het derde kwartaal. Sterke bedrijfsresultaten ondersteunden veel aandelenbeleggingen. In het Midden-Oosten namen de spanningen weer toe. Partijen beschoten elkaar opnieuw en de Straat van Hormuz bleef langer gesloten dan verwacht. Daardoor stegen de energieprijzen weer. Ook het handelsconflict tussen de VS en Canada laaide weer op. De inflatie liep op en verschillende centrale banken verhoogden hun beleidsrente. Daardoor daalden de obligatiekoersen. Goud profiteerde juist van de geopolitieke onrust en de hogere inflatie(verwachtingen).
Sterke bedrijfsresultaten
AI bepaalt nog steeds een groot deel van het nieuws. Technologiebedrijven blijven fors investeren. Daardoor zijn de groeiverwachtingen voor de toekomst hoog. Ook liggen de waarderingen nog steeds ruim boven het historische gemiddelde. Tegelijk zien we de opbrengsten van AI-investeringen steeds meer terug in de bedrijfsresultaten. Dat ondersteunt de aandelenkoersen.
Rentes in de VS, Europa en Japan verhoogd
Door de oplopende inflatie(verwachtingen) verhoogden verschillende centrale banken hun beleidsrente. Vooral de hogere energieprijzen dreven de inflatie op. In Japan verhoogde de centrale bank de rente zelfs tot het hoogste niveau in dertig jaar. In de VS bleef de arbeidsmarkt sterk en groeide de economie verder. Ook de kapitaalmarktrentes stegen in het derde kwartaal. De inflatie, de toenemende staatschulden en de begrotingstekorten zorgden voor een forse rentestijging. Dat geldt ook voorde sterke economische groei en de grote vraag naar kapitaal vanuit de AI-sector. Daardoor daalden de obligatiekoersen.
Situatie Midden-Oosten onzeker
De situatie in het Midden-Oosten veranderde amper. Diverse keren meldden partijen dat zij een overeenkomst hadden bereikt. Kort daarna ontkende een van beide partijen dit bericht weer. Daarna volgden vaak nieuwe beschietingen. Het goederenvervoer door de Straat van Hormuz bleef beperkt. Daardoor liepen de energieprijzen verder op. De olieprijs steeg inmiddels weer tot ongeveer $100 per vat. De hogere energieprijzen zijn nu ook duidelijk zichtbaar in de inflatie.
Modelportefeuilles
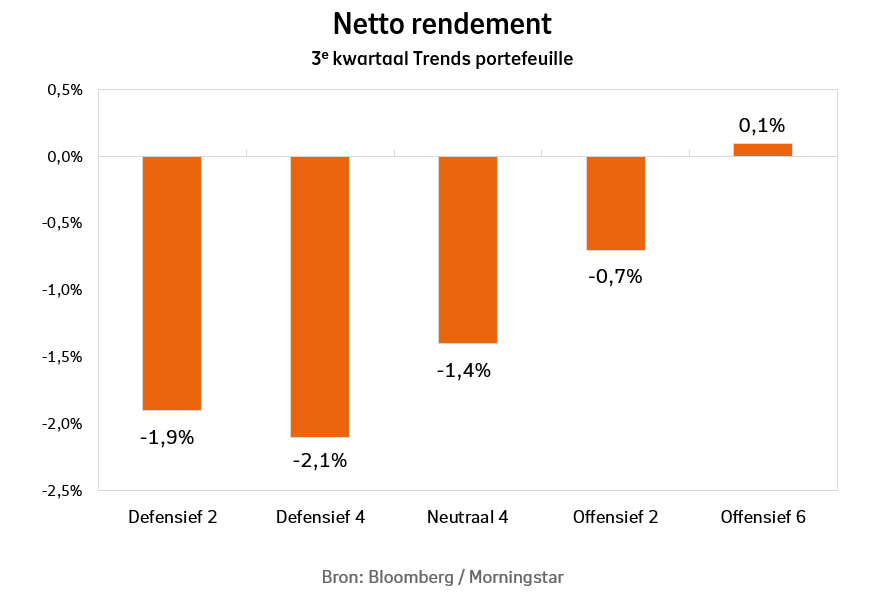
De obligatiekoersen daalden dit kwartaal fors. De koersstijgingen van onze aandelenbeleggingen en goudbelegging vingen slechts een deel van deze daling op. Onze neutrale modelportefeuille behaalde een rendement van -1,4%.
Wil je weten wat jouw persoonlijke rendement is? Kijk dan in mijn.nn of in de NN App.

Beleidsrentes verder verhoogd
Veel centrale banken verhoogden hun beleidsrente verder. De inflatie bleef ruim boven hun doelstelling en op korte termijn was er weinig zicht op verbetering. Daarmee deden centrale banken wat van hen werd verwacht. Toch twijfelden beleggers aan het toekomstige effect van de renteverhogingen. Want de bestedingen van consumenten en bedrijven waren niet de oorzaak van de inflatie Ook zagen we nog geen duidelijke tweede-ronde-effecten. Vooral de sterke stijging van de energieprijzen dreef de inflatie op. We hebben dus te maken met een aanbodschok. Hogere beleidsrentes lossen zo’n schok niet direct op. Bedrijven moeten eerst meer produceren om het aanbod te herstellen, en dat heeft tijd nodig.
Toch geven hogere beleidsrentes een belangrijk signaal af. Centrale banken laten daarmee zien dat zij de hoge inflatie serieus nemen. Ook tonen zij de bereidheid maatregelen te nemen om de inflatie af te remmen. Dit signaal is belangrijker dan het directe effect van een kleine renteverhoging.
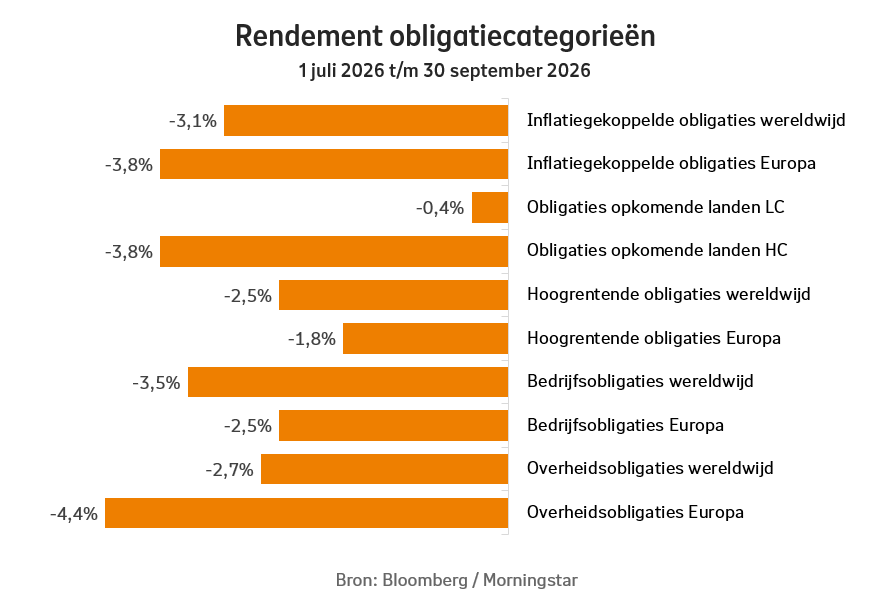
Obligatiebeleggingen
De hogere beleidsrentes zorgden voor koersdalingen in bijna alle obligatiecategorieën. Ook de kapitaalmarktrentes stegen. De economische groei bleef redelijk op peil en er waren nog geen tekenen van verzwakking. In de VS nam de vraag naar kapitaal sterk toe. Vooral hyperscalers deden een groot beroep op de kapitaalmarkt. Zij gaven voor vele miljarden aan obligaties uit om hun investeringen te financieren. Niet alleen de technologiesector investeerde veel, ook in andere sectoren nam de capex toe.
De sterk gestegen kapitaalrente vormt een probleem voor de Amerikaanse overheid. Het begrotingstekort is met ongeveer 6% hoog. Daardoor moet de overheid steeds meer geld lenen. De rentebetalingen op de staatsschuld vormen inmiddels meer dan de helft van het begrotingstekort. De VS besteden hier zelfs meer aan dan aan defensie. Het Amerikaanse ministerie van Financiën probeert de toekomstige rentelasten te verlagen. Daarom koopt het langlopende staatsleningen terug en financiert het deze met het uitgeven van kortlopende staatsleningen. Deze Treasury Twist verlaagt de lange rente niet direct. Wel geeft de Amerikaanse overheid hiermee een positief signaal aan beleggers: zij probeert de lange rente te drukken.
In Europa valt vooral de situatie in Frankrijk op. De Franse politiek slaagt er niet in om een begroting met brede steun te presenteren. Door deze onzekerheid loopt de rente op Franse staatsobligaties sterk op. Het renteverschil met Duitsland, de Europese maatstaf, ligt inmiddels hoger dan tijdens de eurocrisis in 2012. Dit is een zorgelijke ontwikkeling voor de stabiliteit in Europa.
Aandelenbeleggingen
Opvallend genoeg hadden het conflict in het Midden-Oosten en de hogere rente nauwelijks invloed op de aandelenkoersen. Beleggers hielden vertrouwen in de winstgroei van bedrijven. Inkoopmanagers bleven positief en bedrijven in verschillende sectoren investeerden meer.
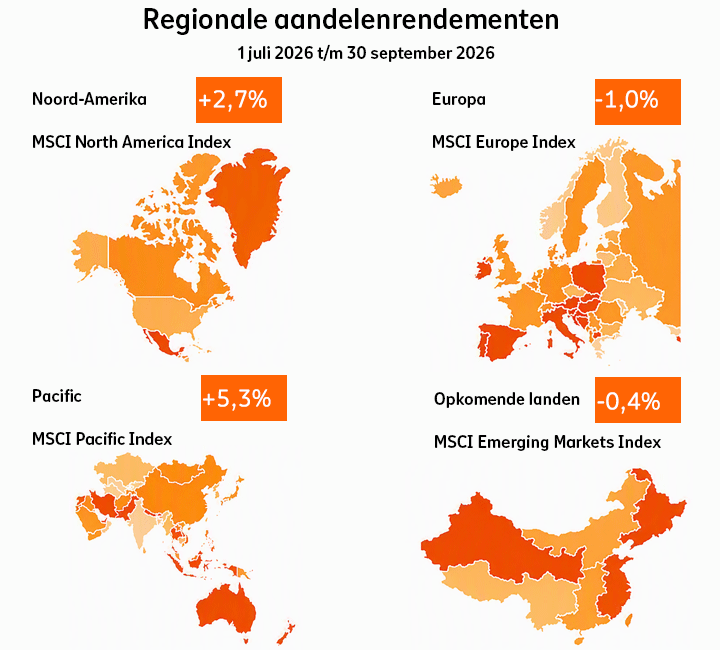
De wereldwijde aandelenkoersen stegen dit kwartaal vooral door koerswinsten in de VS en de Pacific. In Europa en veel opkomende landen daalden de aandelenkoersen licht. Amerikaanse beleggers hielden veel vertrouwen in de kansen van AI. Technologiebedrijven bleven volop investeren. Daardoor liepen de koersen in de sector verder op. Waarbij vooral de koersen van de Magnificent 7 opnieuw sterk stegen.
Binnen de Pacific presteerden Japanse aandelen goed. De Japanse en Amerikaanse overheid grepen begin augustus in op de valutamarkt om de daling van de yen af te remmen. Tegelijk steeg de rente in Japan. Ook de koersdaling van Chinese aandelen viel op. De belangrijkste oorzaken waren de hogere rente in de VS en zorgen over de Chinese economie. Het herstel van de economie verloopt traag. De Chinese overheid kwam niet met een groot steunpakket. Daardoor twijfelden beleggers of China de groeidoelstellingen voor 2026 zou halen.
Verantwoord beleggen
Er worden inmiddels steeds meer gevolgen van klimaatverandering zichtbaar. Hierdoor wordt de noodzaak voor duurzame investeringen groter. Door de grote geldvraag vanuit de AI-sector wordt het moeilijker deze te financieren.
Wijzigingen in de modelportefeuilles
In september heeft het Investment Office de modelportefeuilles aangepast. We hebben de trend Mineralen en Basismaterialen aan de modelportefeuilles toegevoegd. Daarom hebben we de weging van enkele beleggingsfondsen aangepast.
De nieuwe verdeling past bij onze visie voor de komende periode. Hier kun je de uitleg teruglezen.

Resultaat modelportefeuilles
In de modelportefeuilles was er in het derde kwartaal een negatief rendement. Alleen de meest offensieve modelportefeuille behaalde een bescheiden positief rendement.
Onze aandelenbeleggingen in de Pacific stegen het sterkst. Door de renteontwikkeling nam de vraag naar waardeaandelen toe.
De trends Healthcare en Digital Security presteerden goed. Beleggers kozen vaker voor Healthcare vanwege het defensieve karakter van deze sector. Ook namen de zorgen over digitale veiligheid wereldwijd toe. Daardoor steeg de vraag naar bedrijven die digitale beveiliging aanbieden.
In de obligatiebeleggingen was er dit kwartaal een negatief rendement. Door de wereldwijde rentestijgingen daalden de koersen in alle categorieën. Europese staatsobligaties daalden het sterkst. Obligaties van opkomende landen in lokale valuta daalden licht. Onze keuze voor obligatiebeleggingen met minder renterisico beperkte de daling.
De goudprijs herstelde van de daling in het vorige kwartaal. De aanhoudende geopolitieke onzekerheid en de oplopende inflatie zorgden voor meer vraag naar goud. Onze goudbelegging leverde een positieve bijdrage aan het rendement van de modelportefeuilles.
Het rendement van modelportefeuille Neutraal 4 was -1,4% in het derde kwartaal. Deze portefeuille bestaat standaard uit 50% obligaties en 50% aandelen.
Aandacht voor rente toegenomen
De aandacht voor de ontwikkeling van de rente is sterk toegenomen. Niet alleen de hoogte van de beleidsrente en de kapitaalmarktrente valt op. Ook de renteverschillen tussen landen worden groter. Centrale banken verhogen hun beleidsrente om de oplopende inflatie af te remmen. Tegelijk stijgt de kapitaalmarktrente. Dit komt onder andere doordat bedrijven meer investeren en daardoor meer kapitaal nodig hebben. Ook tussen overheden nemen de renteverschillen toe. Vooral het verschil tussen Frankrijk en andere Europese landen loopt op.
Beleidsrentes
Verschillende factoren bepalen de beleidsrente. De inflatie is de belangrijkste factor en het niveau hiervan kan snel veranderen. Als er de komende weken een oplossing komt voor de situatie in het Midden-Oosten, kunnen de energieprijzen sterk dalen. Dat zagen we de afgelopen maanden vaker. Centrale banken hoeven hun beleidsrente dan mogelijk niet of alleen in kleinere stappen te verhogen. Ook de arbeidsmarkt en de economische groei spelen een belangrijke rol. Op korte termijn heeft de inflatie door hogere energieprijzen waarschijnlijk de meeste invloed. Zolang de inflatie niet daalt, zien wij voor centrale banken weinig bewegingsruimte.
Kapitaalmarktrente
Wij verwachten niet dat de kapitaalmarktrente snel daalt. De vraag naar kapitaal blijft groot, zolang de economie niet afkoelt en de overheidsfinanciën niet verbeteren. De komende jaren neemt deze vraag bij bedrijven waarschijnlijk verder toe door de hogere capex in verschillende sectoren. De AI-sector investeert het meest, maar ook bedrijven in andere sectoren hebben meer kapitaal nodig. Wij verwachten niet dat de economie snel verzwakt. Daarom denken wij dat de kapitaalmarktrente hoog blijft.
Renteverschillen
Ook overheden hunkeren naar kapitaal. Veel landen hebben een hoge staatsschuld en grote begrotingstekorten. Tegelijk stijgen de defensie-uitgaven en vergrijst de bevolking. Overheden stellen moeilijke keuzes over de sociale zekerheid nog uit. Vooral Frankrijk, Italië en Spanje hebben weinig financiële ruimte. Daardoor loopt het renteverschil met financieel sterkere landen, zoals Duitsland, op. Het renteverschil tussen Duitsland en Frankrijk staat op het hoogste niveau in twintig jaar. Als dit verschil verder stijgt, kan de euro verder verzwakken.
Positionering
Wij zijn gematigd positief over de vooruitzichten voor aandelen. De bedrijfswinsten ontwikkelen zich goed. Voor 2027 verwachten analisten wereldwijd een winstgroei van ongeveer 15%. Deze verwachtingen moeten wel worden waargemaakt. Obligaties blijven de komende maanden waarschijnlijk last houden van de hogere rente. Daarom spreiden we onze obligatiebeleggingen over verschillende categorieën. Ook beleggen we minder in obligaties dan normaal. In plaats daarvan beleggen we in goud. Goud zorgt voor extra risicospreiding in de modelportefeuilles.
Beleggingen in aandelen
Het sentiment op de aandelenmarkten is positief. Beleggers hebben weinig aandacht voor de geopolitieke onzekerheid, de hoge inflatie en het huidige renteniveau. De sterke winstvooruitzichten van bedrijven en de veerkracht van de economie geven vertrouwen. Bedrijven blijven veel investeren in AI en andere sectoren. Ook inkoopmanagers zijn optimistisch. De PMI-index ligt in veel landen boven de 50. Dat wijst op economische groei.
De trends waarin we beleggen, spelen in op brede ontwikkelingen die kansen bieden voor beleggers. Zo blijven de investeringen in de aanleg en het onderhoud van infrastructuur toenemen. Ook vergrijzing en toegang tot schoon water blijven belangrijke maatschappelijke thema’s. Het onlangs toegevoegde mineralenfonds speelt in op het wereldwijde tekort aan essentiële grondstoffen.
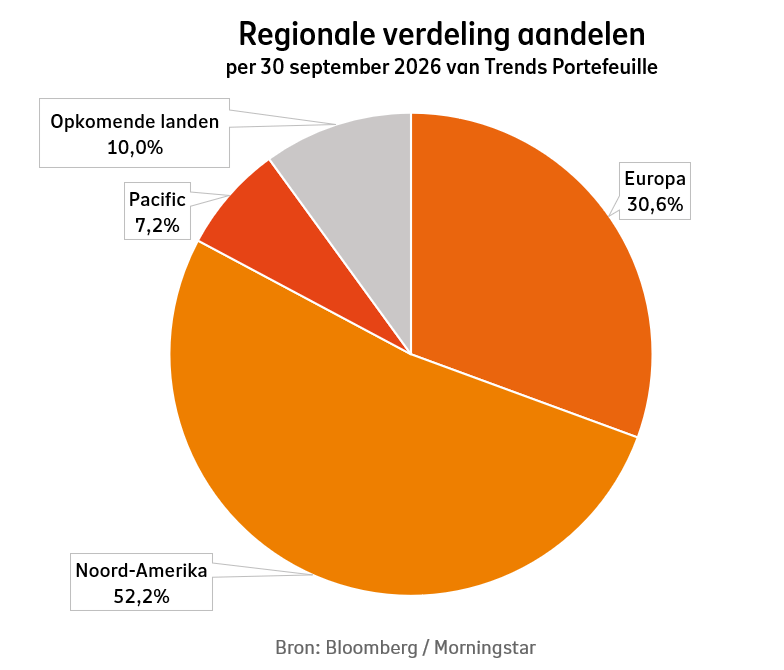
De waarderingen van aandelen zijn hoog vergeleken met het historische gemiddelde. Toch verwachten wij dat aandelen zich positief blijven ontwikkelen zolang de economie blijft groeien en de bedrijfswinsten stijgen. We spreiden onze aandelenbeleggingen over de verschillende regio’s en beleggen iets meer in waardeaandelen.
Beleggingen in obligaties
Obligaties hadden in het derde kwartaal veel last van de stijgende rente. Wij verwachten dat centrale banken de beleidsrente verder verhogen, omdat de inflatie voorlopig hoog blijft. Tegelijk verwachten we niet dat de kapitaalmarktrente nog sterk stijgt. Dit komt omdat de sterke economie, de goede arbeidsmarkt, de hoge inflatie en de grotere vraag naar kapitaal al voor een groot deel in de rente en obligatiekoersen zijn verwerkt.
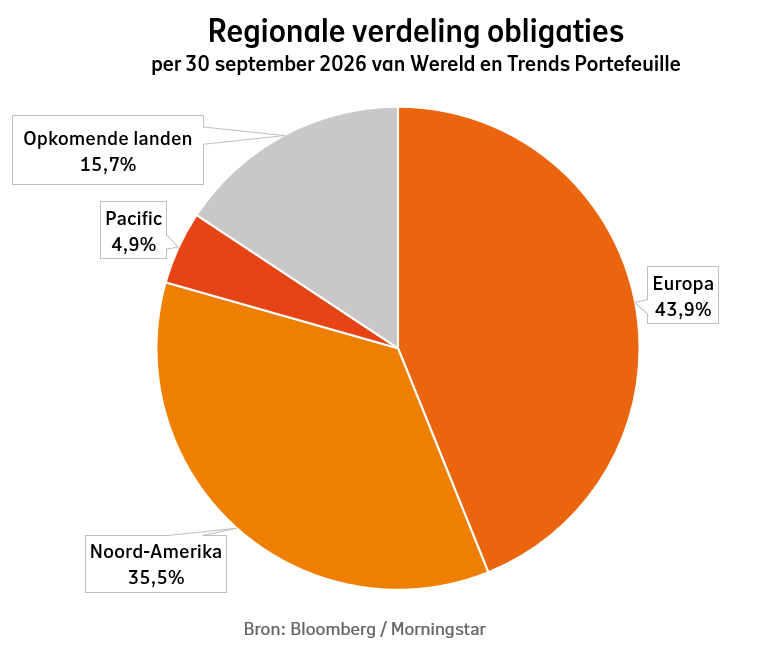
Om het effect van een rentestijging te beperken, beleggen we in obligaties met een kortere looptijd. Deze obligaties zijn minder gevoelig voor renteveranderingen. Veel bedrijfsobligaties bieden bovendien een aantrekkelijke extra vergoeding. Het huidige rendement van hoogrentende obligaties vormt een buffer tegen een verdere rentestijging. Voor extra spreiding beleggen we ook in obligaties van opkomende landen. In sommige van deze landen is de kans op een rentestijging kleiner. Daarnaast beleggen we in aan inflatie gekoppelde obligaties.
We beleggen minder in obligaties dan normaal. Als de rente verder stijgt, biedt dit en een brede spreiding over verschillende obligatiecategorieën een goede bescherming. Daarmee voorkomen we koersdalingen niet volledig, maar beperken we wel de gevolgen. Tegelijk behouden we een goede uitgangspositie voor herstel.
Deze kwartaalupdate is alleen opgesteld ter informatie en is geen beleggingsaanbeveling of beleggingsadvies. De inhoud is geen aanbod of uitnodiging tot het aangaan van enige overeenkomst of om effecten of enig ander financieel instrument te kopen of te verkopen.
De inhoud is met de meeste zorg samengesteld en gebaseerd op betrouwbare informatiebronnen. Over de volledigheid, juistheid of typfouten wordt, uitdrukkelijk of stilzwijgend, geen enkele aansprakelijkheid aanvaard.
Nationale-Nederlanden Bank N.V., KvK nr. 52605884
Eind januari staat de volgende kwartaalupdate voor je klaar!
Je profielvragen invullen: sneller en makkelijker!
We vragen je om de profielvragen elk jaar opnieuw te beantwoorden. Of eerder, als er in de tussentijd iets verandert in je situatie. Die informatie gebruiken we om je beleggingsprofiel te bepalen. Zo zorgen we dat we voor jou blijven beleggen met een risico dat bij je past. Dit is onze taak als vermogensbeheerder. Ook verplicht de Autoriteit Financiële Markten (AFM) ons dit te doen.
Service en Contact
We kunnen je op verschillende manieren helpen.
Wil je advies?
Met een onafhankelijk adviseur kijk je samen naar welk product bij je past.